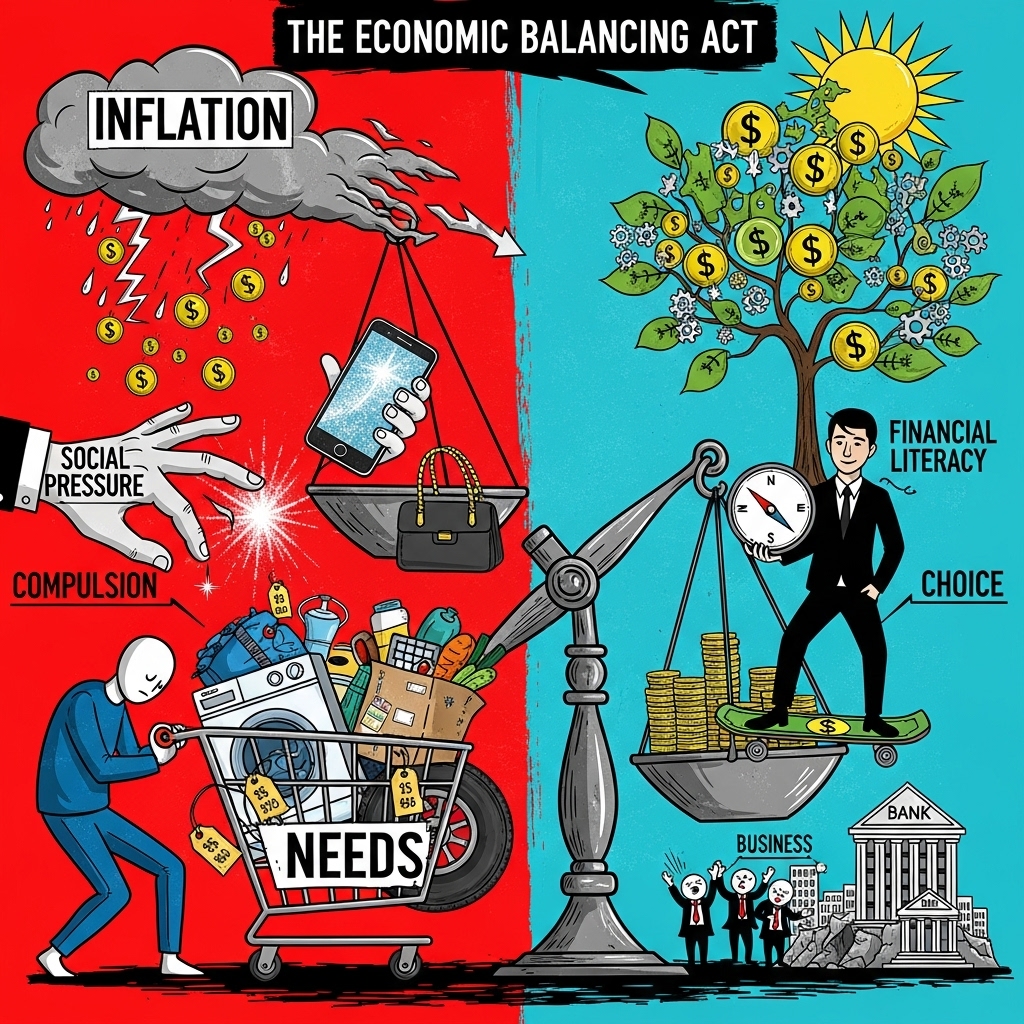
| زندگی در دنیای امروز، بهویژه در اقتصادهای با تورم بالا و نوسانات مالی، اغلب با مفاهیم وامهای بانکی و خریدهای اقساطی گره خورده است. این الگوهای مالی که در گذشته بیشتر به عنوان راهحلی برای نیازهای بزرگ یا سرمایهگذاریهای مهم مطرح بودند، اکنون به بخش جداییناپذیری از زندگی روزمره بسیاری از افراد و کسبوکارها تبدیل شدهاند. بررسی چرایی این گرایش فزاینده، نشان میدهد که استفاده از وام و اقساط میتواند هم از سر اجبار و هم از روی انتخاب استراتژیک باشد. |
قرض گرفتن برای راه اندازی کسب و کار: شجاعت یا حماقت؟ ۴ عاملی که مسیر شما را مشخص میکنند
اجبار: فشارهای اقتصادی و اجتماعی
در بسیاری از موارد، افراد به دلیل عوامل بیرونی و فشارهای اقتصادی ناگزیر به استفاده از تسهیلات مالی میشوند:
قدرت خرید پایین و تورم فزاینده: افزایش مداوم قیمت کالاها و خدمات، بهخصوص لوازم ضروری منزل یا کالاهای با دوام مانند خودرو، موجب کاهش قدرت خرید خانوارها میشود. در چنین شرایطی، تهیه کالاها به صورت نقدی دشوار یا ناممکن میگردد و خرید اقساطی یا وامهای مصرفی، تنها راه دستیابی به آنها تلقی میشود. این امر به ویژه در کشورهایی با تورم بالا، به یک تصمیم هوشمندانه برای حفظ ارزش پول نقد و مقابله با کاهش قدرت خرید در آینده تبدیل میشود.
نیازهای ضروری و فوری: برخی کالاها یا خدمات جزو نیازهای اساسی زندگی هستند، مانند یخچال، اجاق گاز، یا حتی نیازهای درمانی و تحصیلی. تأمین هزینه این موارد بدون کمک مالی ممکن است برای بسیاری از خانوارها چالشبرانگیز باشد و وامهای خرید کالا به آنها کمک میکند تا بدون نیاز به پسانداز طولانیمدت، نیازهای خود را برطرف کنند.
فشارهای اجتماعی و مصرفگرایی: فرهنگ مصرفگرایی که در آن خرید و مصرف کالاها و خدمات، فراتر از رفع نیازهای اساسی، به هدفی برای کسب رضایت، خوشبختی و نمایش جایگاه اجتماعی تبدیل میشود، نقش مهمی در سوق دادن افراد به سمت خریدهای اقساطی دارد. تبلیغات گسترده و تأثیر شبکههای اجتماعی، افراد را به خرید کالاهای غیرضروری ترغیب میکند و مدگرایی و تمایل به "عقب نماندن" از دیگران، میتواند منجر به خریدهای تظاهری و در نتیجه افزایش بار مالی از طریق اقساط شود.
کمبود سرمایه اولیه برای کسبوکارها: بسیاری از شرکتها، بهویژه بنگاههای کوچک و متوسط، همواره با محدودیت منابع مالی مواجه هستند. در این شرایط، تسهیلات بانکی یکی از مهمترین منابع برای تأمین نیازهای مالی، توسعه، و بقای آنها به شمار میرود.
طلا بهتر است یا مسکن؟ مقایسه مزایا و معایب برای حفظ ارزش پول در برابر تورم ?
انتخاب: استراتژی هوشمندانه مالی
در مقابل، برای عدهای دیگر، استفاده از وام و اقساط یک انتخاب آگاهانه و بخشی از یک استراتژی مالی هوشمندانه محسوب میشود:
حفظ نقدینگی و مدیریت بودجه: خرید اقساطی این امکان را میدهد که مبلغ کل خرید به بخشهای کوچکتر تقسیم شده و به تدریج پرداخت شود. این امر فشار مالی ناشی از پرداخت یکباره را کاهش داده و به مدیریت بهتر بودجه و برنامهریزی مالی کمک میکند. همچنین، افراد میتوانند پول نقد خود را حفظ کرده و از خالی شدن یکباره جیب خود جلوگیری کنند.
سرمایهگذاری و ایجاد ارزش افزوده: درک مفهوم "بدهی خوب" از اهمیت بالایی برخوردار است. بدهی خوب به قرضی اشاره دارد که منافع مالی بیشتری نسبت به هزینههای مرتبط با آن ایجاد میکند. این دسته معمولاً شامل وامهایی است که برای تحصیل، خرید املاک، سرمایهگذاری برای گسترش کسبوکار، یا خرید داراییهایی با پتانسیل افزایش ارزش (مانند طلا در برخی شرایط اقتصادی) انجام میشود. در این موارد، وام به عنوان ابزاری برای رشد مالی و تولید درآمد عمل میکند.
دسترسی به کالاهای گرانقیمت و ارتقاء سبک زندگی: با خرید اقساطی میتوان کالاها یا خدماتی را که به دلیل قیمت بالا در دسترس نیستند (مانند لوازم خانگی مدرن، خودرو یا آموزش) زودتر از موعد تهیه کرد و کیفیت زندگی را بهبود بخشید.
ایجاد سابقه مالی مثبت: پرداخت به موقع اقساط میتواند به ایجاد سابقه اعتباری خوب در بانکها و موسسات مالی کمک کند، که در آینده امکان دریافت تسهیلات بزرگتر را تسهیل میکند.
انعطافپذیری و تنوع در انتخاب: بسیاری از فروشگاهها و شرکتها شرایط مختلف اقساطی را ارائه میدهند که به مشتری اجازه میدهد گزینهای متناسب با شرایط مالی خود انتخاب کند. این انعطافپذیری در بازپرداخت، از مزایای مهم وامهای خرید کالا است.
ارز چگونه جیب مردم را خالی میکند؟ ۳ دلیل ویرانگر افزایش قیمت دلار
عوامل تأثیرگذار بر تصمیمگیری
تصمیم برای وام گرفتن یا خرید اقساطی تحت تأثیر عوامل متعددی قرار دارد:
نرخ بهره: نرخ بهره به عنوان هزینهای که در ازای استقراض پول پرداخت میشود، نقش کلیدی در جذابیت یا عدم جذابیت وامها دارد. نرخهای بهره بالا میتوانند بار مالی قابل توجهی را به وامگیرنده تحمیل کنند. سیاستهای بانک مرکزی در تعیین نرخ بهره، بر جریان پول در اقتصاد و تمایل افراد و شرکتها به وامگیری تأثیر مستقیم دارد.
سواد مالی: سواد مالی به معنای توانایی درک و مدیریت مفاهیم مالی، در تصمیمگیری آگاهانه برای پسانداز، سرمایهگذاری و وامگیری اهمیت فراوانی دارد. افراد با سواد مالی بالاتر میتوانند بین بدهی خوب و بد تمایز قائل شده و از فرصتهای مالی به نحو احسن استفاده کنند.
وضعیت کلی اقتصاد و انتظارات تورمی: در دورههای رشد اقتصادی، تقاضا برای وام افزایش مییابد و در مقابل، در دوران رکود یا تورم، بانکهای مرکزی ممکن است نرخ بهره را برای تحریک اقتصاد کاهش دهند. انتظارات تورمی نیز به شدت بر نرخ بهره تأثیر میگذارد، زیرا وامدهندگان برای جبران کاهش قدرت خرید پول در آینده، نرخهای بالاتری را مطالبه میکنند.
نتیجهگیری
به طور خلاصه، زندگی با اقساط و وامهای بانکی پدیدهای چندوجهی است که نمیتوان آن را به سادگی به اجبار یا انتخاب محدود کرد. در حالی که فشارهای اقتصادی مانند تورم و کاهش قدرت خرید بسیاری از افراد را به سمت این الگوهای مالی سوق میدهد، برای برخی دیگر، ابزاری استراتژیک برای مدیریت نقدینگی، سرمایهگذاری و ارتقای کیفیت زندگی محسوب میشود. درک عمیق عوامل موثر بر این تصمیمات، از جمله نرخ بهره، سواد مالی و شرایط کلان اقتصادی، برای هر فرد یا کسبوکاری که با این پدیدهها دست و پنجه نرم میکند، حیاتی است تا بتواند با آگاهی و برنامهریزی مناسب، بهترین مسیر مالی را برای خود انتخاب کند.